Immobilienkredit schneller abbezahlen oder lieber in ETFs investieren?
Sondertilgung oder ETF? Rein mathematisch spricht bei einem günstigen Immobilienkredit oft vieles für den ETF. Warum für mich Rendite, Sicherheit und ein finanzieller Puffer zusammengehören.
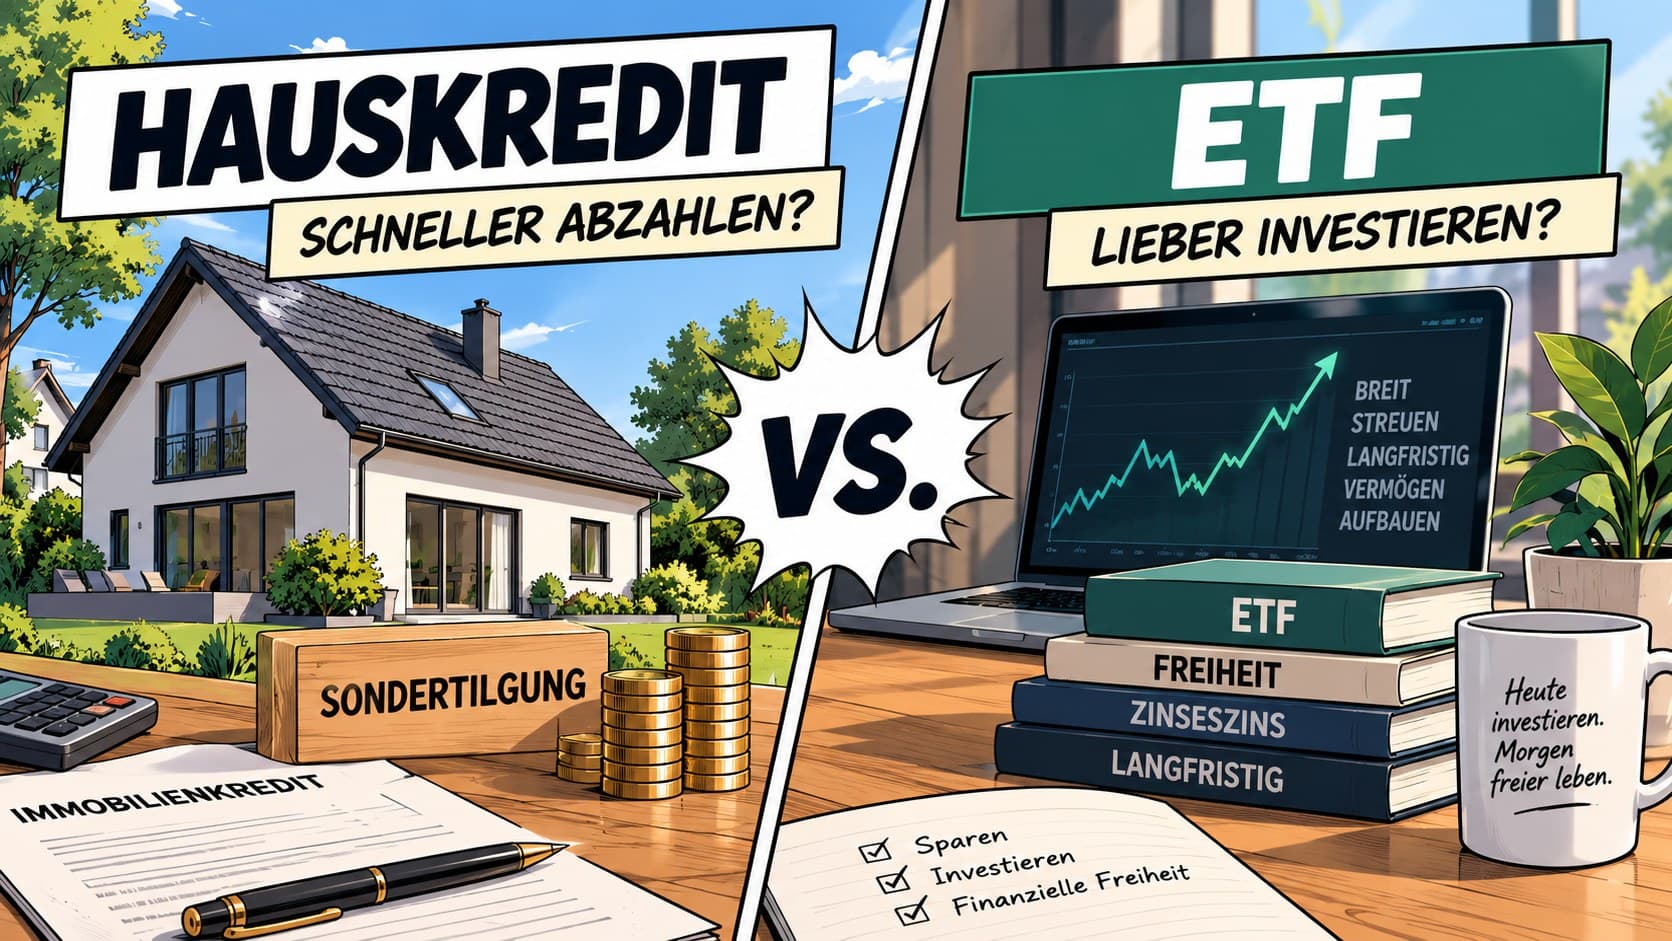
Wer einen Immobilienkredit mit einer festen Zinslaufzeit hat und gleichzeitig einen monatlichen Sparplan in ETF investiert, kommt irgendwann wahrscheinlich an den Punkt, an dem man sich eine Frage stellt: Soll ich das zusätzliche Geld nutzen, um meinen Hauskredit schneller abzubezahlen, oder investiere ich es lieber in einen breit gestreuten ETF? Was passiert, wenn das eigene ETF-Portfolio irgendwann groß genug ist, um theoretisch die komplette Restschuld des Hauses auf einen Schlag abzubezahlen. Ich finde diese Fragen gar nicht so einfach. Auf mathematischer Ebene lässt sie sich gut beantworten. Aber persönliche Finanzen bestehen eben nicht nur aus Mathematik. Es geht auch um Sicherheit, Schulden und das eigene Gefühl. Gerade wenn man einen sehr günstigen Immobilienkredit abgeschlossen hat, kann es durchaus sinnvoll sein, einen Kredit bewusst nicht so schnell wie möglich abzubezahlen. Andererseits ist schuldenfrei zu sein auch nicht schlecht.
Warum der ETF mathematisch interessant ist
Die vergangenen Jahre waren für Anleger teilweise ziemlich beeindruckend. Gleichzeitig konnte man vor einigen Jahren Immobilienkredite (2017-2020) zu Konditionen von teilweise 1 bis 2 Prozent und mit langer Zinsbindung abschließen. Wer einen solchen Kredit hat, befindet sich in einer interessanten Situation. Nehmen wir einen Immobilienkredit mit 2 Prozent Zinsen. Eine Sondertilgung spart mir vereinfacht betrachtet sicher diese zukünftigen Kreditzinsen und man kann schneller abbezahlen. Alternativ könnte ich das Geld in einen breit gestreuten ETF investieren. Wenn ich langfristig beispielsweise mit 7 Prozent Rendite rechne, spricht die Mathematik zunächst für den ETF. Warum sollte ich einen Kredit mit 2 Prozent schneller zurückzahlen, wenn mein Geld langfristig vielleicht 7 Prozent Rendite erzielen könnte?
ETFs sind volatil
Die letzten Jahre lag die Rendite teilweise locker über 10 Prozent pro Jahr. Es gibt aber genauso Phasen, in denen man Verluste macht. Deshalb würde ich für so eine Rechnung nicht mit den Renditen der letzten Jahre arbeiten, sondern eher mit einer langfristigen Durchschnittsrendite über 15 bis 20 Jahre. Für meine Berechnungen würde ich deshalb eher mit rund 7 % pro Jahr kalkulieren.
Warum Finanzautor Dave Ramsey trotzdem einen Punkt hat
Ich beschäftige mich schon lange mit persönlichen Finanzen und bin irgendwann natürlich auch bei Dave Ramsey auf YouTube gelandet. Seine Haltung zu Schulden ist ziemlich eindeutig: Zahl dein Haus ab, wenn das Investment Portfolio groß genug dafür ist. Er nennt es „Peace of Mind“. Ein vollständig abbezahltes Haus bedeutet keine monatliche Kreditrate mehr und keine Restschuld. Das Geld, das vorher jeden Monat in den Kredit geflossen ist, steht anschließend für andere Dinge zur Verfügung und kann beispielsweise investiert werden. Und ja, ich kann es verstehen. Vorallem, wenn der Immobilienkredit nach zehn Jahren ein Sonderkündigungsrecht hat.
ETF-vs.-Kredit-Rechner
Das ist meiner Meinung nach eine Abwägungssache. Genau aus diesem Grund habe ich meinen ETF-vs.-Kredit-Rechner (am Ende des Artikels) gebaut. Damit kann man verschiedene Szenarien durchspielen und selbst vergleichen, wie sich Sondertilgung und ETF-Investment langfristig entwickeln könnten.
Was würde ich persönlich machen?
Angenommen, ich hätte einen sehr günstigen Immobilienkredit mit langer Zinsbindung und gleichzeitig ein größeres ETF-Portfolio mit einem festen monatlichen Sparplan. Meine Restschuld beträgt beispielsweise:
250.000 Euro
Mein ETF-Portfolio ist ebenfalls:
250.000 Euro
Ich könnte mein gesamtes Depot verkaufen und wäre theoretisch sofort schuldenfrei. Würde ich es machen? Mein Haus wäre zwar abbezahlt, aber mein über viele Jahre aufgebautes ETF-Portfolio wäre praktisch bei null. Damit würde ich mich persönlich nicht wohlfühlen. Ich würde daher wahrscheinlich noch zwei oder drei Jahre meine normale monatliche Annuitätenrate bezahlen und gleichzeitig meinen ETF-Sparplan weiterlaufen lassen. Danach würde ich die Situation neu bewerten. Vielleicht sieht sie dann so aus: Restschuld: 210.000 Euro / ETF-Portfolio: 300.000 Euro. Jetzt könnte ich mein Haus vollständig abbezahlen und hätte trotzdem noch rund 90.000 Euro übrig. Und genau an diesem Punkt würde die Entscheidung für mich persönlich ganz anders aussehen.
Ich würde mich mit einem abbezahlten Haus und gleichzeitig 0 Euro im Depot nicht besonders wohlfühlen. Mit einem abbezahlten Haus und zusätzlich vielleicht hohen fünfstelligen finanziellem Puffer dagegen schon. Das ist keine allgemeine Empfehlung. Es ist einfach mein aktuelles Gefühl. Haus abbezahlen. Kredit erledigen. Und anschließend die bisherige monatliche Kreditrate optional wieder konsequent investieren.
Es gibt für mich kein richtig oder falsch
Genau deshalb finde ich die Diskussion Sondertilgung oder ETF so interessant. Wer maximale Sicherheit möchte, kann zusätzliches Geld in seinen Immobilienkredit stecken. Wer einen (sehr) günstigen Kredit und einen langen Anlagehorizont hat, kann sich dagegen bewusst für den ETF entscheiden. Für mich wäre wahrscheinlich eine Mischung aus beiden Welten die richtige Lösung. Einen sehr günstigen Immobilienkredit würde ich nicht um jeden Preis vorzeitig tilgen. Aber sobald mein ETF-Portfolio die Restschuld deutlich übersteigen würde und nach der Tilgung noch ein komfortabler finanzieller Puffer im ETF-Portfolio übrig bliebe, würde ich die Situation neu bewerten.
Selbst rechnen: Sondertilgung oder ETF?
Probiert euch gerne an meinen Kredit-vs.ETF-Rechner
Sondertilgung oder ETF vergleichen
Rechner öffnen und mit eigenen Zahlen vergleichen
Sondertilgung oder ETF vergleichen
Rechner öffnen und mit eigenen Zahlen vergleichen
Kredit oder ETF?
Immobilienkredit abbezahlen vs. ETF investieren
Verglichen wird derselbe zusätzliche Geldbetrag: entweder fließt er in die schnellere Tilgung oder in den ETF. Dein bestehender ETF-Sparplan läuft in beiden Varianten weiter.
Immobilienkredit
Ursprüngliche Finanzierung und heutige Restschuld
Laufende Monatsrate
Berechnet aus der ursprünglichen Darlehenssumme × (Sollzins + anfängliche Tilgung) ÷ 12. Die Rate bleibt in der Simulation konstant.
ETF-Portfolio
Aktueller Bestand und Renditeannahme
Geld, über das du entscheiden möchtest
Dieser Betrag wird in beiden Strategien miteinander verglichen: Entweder fließt er zusätzlich in den Immobilienkredit oder in den ETF.
Ergebnis
ETF investieren ist unter diesen Annahmen finanziell vorteilhafter.
Nach 15 Jahren liegt das Netto-Finanzvermögen der ETF-Strategie um 38.011 € höher.
Break-even-Rendite: 2,02 % p. a. – darüber ist die ETF-Strategie rechnerisch besser, darunter die zusätzliche Tilgung.
Restschuld – Kreditstrategie
0 €
nach 13 J. 10 Mon. abbezahlt
ETF-Wert – Kreditstrategie
411.279 €
Restschuld – ETF-Strategie
77.277 €
nach 15 Jahren noch nicht abbezahlt
ETF-Wert – ETF-Strategie
526.568 €
Strategie: Kredit priorisieren
Das zusätzlich verfügbare Geld wird zur schnelleren Tilgung verwendet.
- ETF-Vermögen
- 411.279 €
- Restschuld
- 0 €
- Gezahlte Zinsen
- 40.721 €
- Netto-Finanzvermögen
- 411.279 €
Strategie: ETF priorisieren
Das zusätzlich verfügbare Geld wird investiert. Der Kredit läuft mit der normalen Monatsrate weiter.
- ETF-Vermögen
- 526.568 €
- Restschuld
- 77.277 €
- Gezahlte Zinsen
- 55.277 €
- Netto-Finanzvermögen
- 449.290 €
Entwicklung im Jahresvergleich
So entwickeln sich Restschuld und ETF-Vermögen in beiden Strategien.
Kredit priorisieren
ETF priorisieren
Tipp: Möchtest du vergleichen, ob du dein zusätzliches Geld komplett in den Kredit oder in ETFs steckst, setze den bestehenden ETF-Sparplan auf 0 Euro. Deinen verfügbaren Betrag trägst du unter „Geld, über das du selbst entscheiden möchtest“ ein. Dein bestehendes ETF-Portfolio bleibt in beiden Varianten investiert und entwickelt sich weiter.
Hinweis: Dieser Artikel beschreibt meine persönliche Sichtweise und stellt keine Anlage- oder Finanzberatung dar. Renditen von ETFs sind nicht garantiert und vergangene Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Renditen zu.
Weiterlesen
Verwandte Artikel
Weitere Beiträge aus denselben Themenwelten.
1 gemeinsames Thema
Nominalzins vs Realzins: Was kostet dein Immobilienkredit wirklich?
Ein Kreditzins von 2 % kostet dich real nicht immer 2 %. Inflation kann die tatsächliche Belastung langfristiger Schulden deutlich verändern. Warum der Realzins bei Immobilienkrediten eine oft unterschätzte Rolle spielt.
1 gemeinsames Thema
Immobilie kaufen? 10 Fragen, die ich mir heute wieder stellen würde
Nach zehn Jahren im eigenen Haus blicke ich zurück: Welche Fragen waren beim Immobilienkauf wirklich wichtig – und was würde ich heute wieder genauso bedenken?
0 gemeinsame Themen
Sechs Tage Saigon mit zwei kleinen Kindern – zwischen Großstadtchaos und Familienabenteuer
Im März 2026 waren wir mit unseren beiden Kindern in Saigon. Für unsere Kinder war es die erste Reise nach Asien und gleichzeitig ein Besuch im Heimatland. Zwischen unzähligen Mopeds, tropischer Hitze, Straßenküchen und modernen Hochhäusern haben wir eine Stadt erlebt, die kaum unterschiedlicher zu unserem Alltag in Deutschland sein könnte.
0 gemeinsame Themen
Meine eigene Website mit KI entwickeln – ganz ohne Programmierkenntnisse
Wie ich über Monate mit ChatGPT ein eigenes CMS entwickelt habe, obwohl ich selbst nicht programmieren kann. Was gut funktioniert hat, wo ich an Grenzen gestoßen bin und warum Fachwissen manchmal wichtiger ist als der perfekte Prompt.