Nominalzins vs Realzins: Was kostet dein Immobilienkredit wirklich?
Ein Kreditzins von 2 % kostet dich real nicht immer 2 %. Inflation kann die tatsächliche Belastung langfristiger Schulden deutlich verändern. Warum der Realzins bei Immobilienkrediten eine oft unterschätzte Rolle spielt.
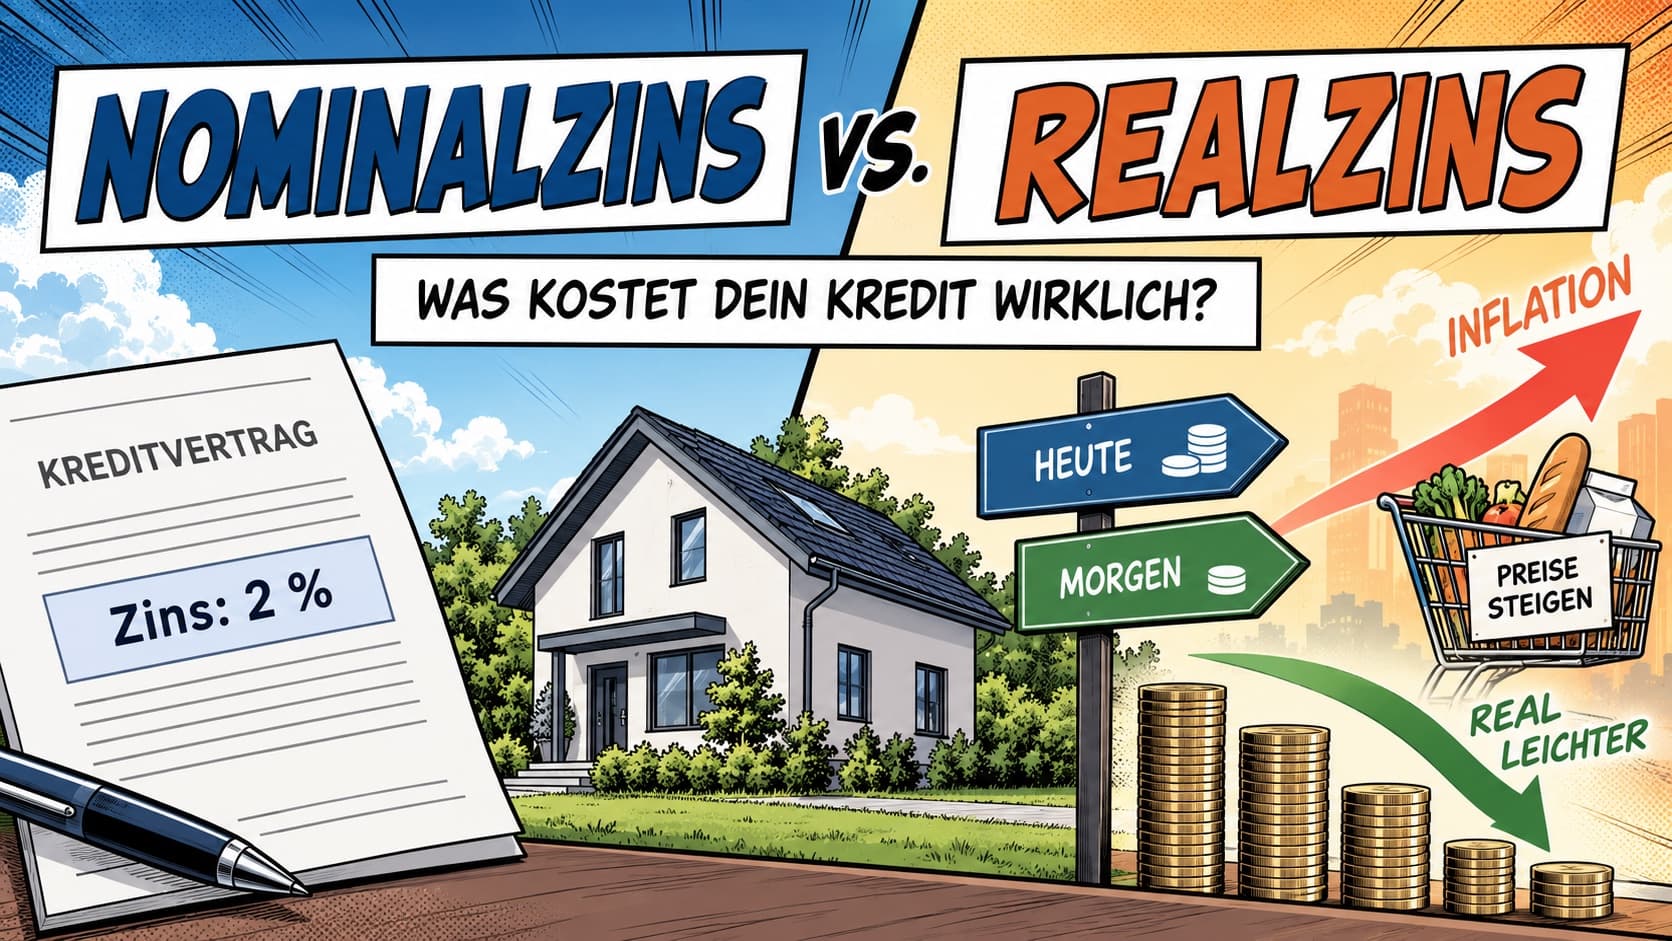
In meinem Artikel „Sondertilgung oder ETF?“ habe ich die Frage aus einer klassischen Perspektive betrachtet: Lohnt es sich mehr, zusätzliches Geld in die Tilgung des Immobilienkredits zu stecken oder langfristig am Aktienmarkt zu investieren?
Es gibt aber noch eine weitere Perspektive, die bei dieser Entscheidung leicht übersehen wird: Was kostet mein Immobilienkredit eigentlich, wenn ich die Inflation berücksichtige?
Denn ein Kreditzins von 2 % bedeutet nicht automatisch, dass der Kredit real ebenfalls 2 % kostet. Entscheidend ist der Unterschied zwischen Nominalzins und Realzins.
Was ist der Nominalzins?
Der Nominalzins ist der Zinssatz, den du mit deiner Bank vereinbart hast.
Bei einem Immobilienkredit mit 2 % Zinsen zahlst du auf deine jeweilige Restschuld entsprechend Zinsen. Dieser Zinssatz steht im Kreditvertrag und bleibt während der Zinsbindung unverändert.
Und was ist der Realzins?
Der Realzins berücksichtigt zusätzlich die Inflation. Vereinfacht kann man rechnen:
Realzins ≈ Nominalzins − Inflation
Bei einem Kreditzins von 2 % und einer Inflation von 2,5 % ergibt sich:
2 % − 2,5 % = −0,5 % Realzins
Der Kredit hat damit einen negativen Realzins.
Was bedeutet ein negativer Realzins?
Nehmen wir stark vereinfacht 100.000 € Schulden.
Bei 2 % Zinsen würden daraus ohne Tilgung nach einem Jahr 102.000 €. Gleichzeitig verliert Geld bei 2,5 % Inflation an Kaufkraft.
Die 102.000 € entsprechen dann nur noch ungefähr 99.500 € in der Kaufkraft des Vorjahres.
Trotz der 2 % Zinsen ist der reale Wert der Schuld gegenüber dem Vorjahr leicht gesunken.
Das bedeutet natürlich nicht, dass die Bank dir Geld schenkt. Du musst weiterhin deine vereinbarte Rate bezahlen. Es zeigt aber eine andere Perspektive: Entscheidend ist nicht nur die Höhe einer Schuld, sondern auch, wie viel das Geld wert ist, mit dem sie später zurückgezahlt wird.
Bei langfristigen Immobilienkrediten wird das besonders interessant
Angenommen, deine monatliche Kreditrate beträgt 1.800 € und bleibt aufgrund einer langen Zinsbindung über viele Jahre gleich.
Natürlich wird durch Inflation gleichzeitig das alltägliche Leben teurer. Lebensmittel, Energie, Versicherungen und Dienstleistungen werden im Preis steigen. Auch ein steigendes Einkommen bedeutet deshalb nicht automatisch mehr finanziellen Spielraum.
Bei einer Immobilienfinanzierung gibt es aber einen wichtigen Unterschied: Die Kreditrate gehört bei vielen Haushalten zu den größten monatlichen Kostenblöcken – und genau dieser kann über Jahrzehnte konstant bleiben.
Steigt das Einkommen langfristig, während die Rate weiterhin 1.800 € beträgt, nimmt ihre relative Belastung ab. Während viele andere Ausgaben mit der Inflation steigen, bleibt dieser große Kostenblock gleich.
Das ist ein oft unterschätzter Vorteil eines langfristigen Festzinskredits: Nicht das Leben wird günstiger, sondern einer der größten monatlichen Kostenfaktoren wächst nicht mit. Mieten hingegen können über die Jahre steigen.
Schulden sind nicht gleich Schulden
Ein Kredit mit 6 % Zinsen bei 2 % Inflation ist wirtschaftlich etwas anderes als ein Kredit mit 2 % Zinsen bei 2,5 % Inflation.
Das heißt nicht, dass man einen günstigen Kredit deshalb möglichst lange behalten sollte. Schuldenfreiheit kann Sicherheit geben und eine Sondertilgung spart garantiert zukünftige Zinsen.
Was heißt das für meinen Immobilienkredit
Bei einem langfristigen Immobilienkredit lohnt es sich deshalb, nicht nur auf den vereinbarten Zinssatz zu schauen. Liegt die Inflation beispielsweise über dem Kreditzins, fällt die reale Zinsbelastung niedriger aus.
👉 Passend dazu: Sondertilgung oder ETF?
Hier kannst du mit meinem Rechner vergleichen, wie sich eine zusätzliche Tilgung gegenüber einer langfristigen Investition in einen ETF entwickeln könnte.
Weiterlesen
Verwandte Artikel
Weitere Beiträge aus denselben Themenwelten.
1 gemeinsames Thema
Immobilie kaufen? 10 Fragen, die ich mir heute wieder stellen würde
Nach zehn Jahren im eigenen Haus blicke ich zurück: Welche Fragen waren beim Immobilienkauf wirklich wichtig – und was würde ich heute wieder genauso bedenken?
1 gemeinsames Thema
Immobilienkredit schneller abbezahlen oder lieber in ETFs investieren?
Sondertilgung oder ETF? Rein mathematisch spricht bei einem günstigen Immobilienkredit oft vieles für den ETF. Warum für mich Rendite, Sicherheit und ein finanzieller Puffer zusammengehören.
0 gemeinsame Themen
Sechs Tage Saigon mit zwei kleinen Kindern – zwischen Großstadtchaos und Familienabenteuer
Im März 2026 waren wir mit unseren beiden Kindern in Saigon. Für unsere Kinder war es die erste Reise nach Asien und gleichzeitig ein Besuch im Heimatland. Zwischen unzähligen Mopeds, tropischer Hitze, Straßenküchen und modernen Hochhäusern haben wir eine Stadt erlebt, die kaum unterschiedlicher zu unserem Alltag in Deutschland sein könnte.
0 gemeinsame Themen
Meine eigene Website mit KI entwickeln – ganz ohne Programmierkenntnisse
Wie ich über Monate mit ChatGPT ein eigenes CMS entwickelt habe, obwohl ich selbst nicht programmieren kann. Was gut funktioniert hat, wo ich an Grenzen gestoßen bin und warum Fachwissen manchmal wichtiger ist als der perfekte Prompt.