Inflation verstehen: So verliert dein Geld langfristig an Kaufkraft
Inflation sorgt dafür, dass dein Geld mit der Zeit an Kaufkraft verliert. Erfahre, warum Preise steigen, was 100.000 Euro in 20 Jahren noch wert sind und warum selbst kleine Inflationsraten langfristig einen großen Unterschied machen.
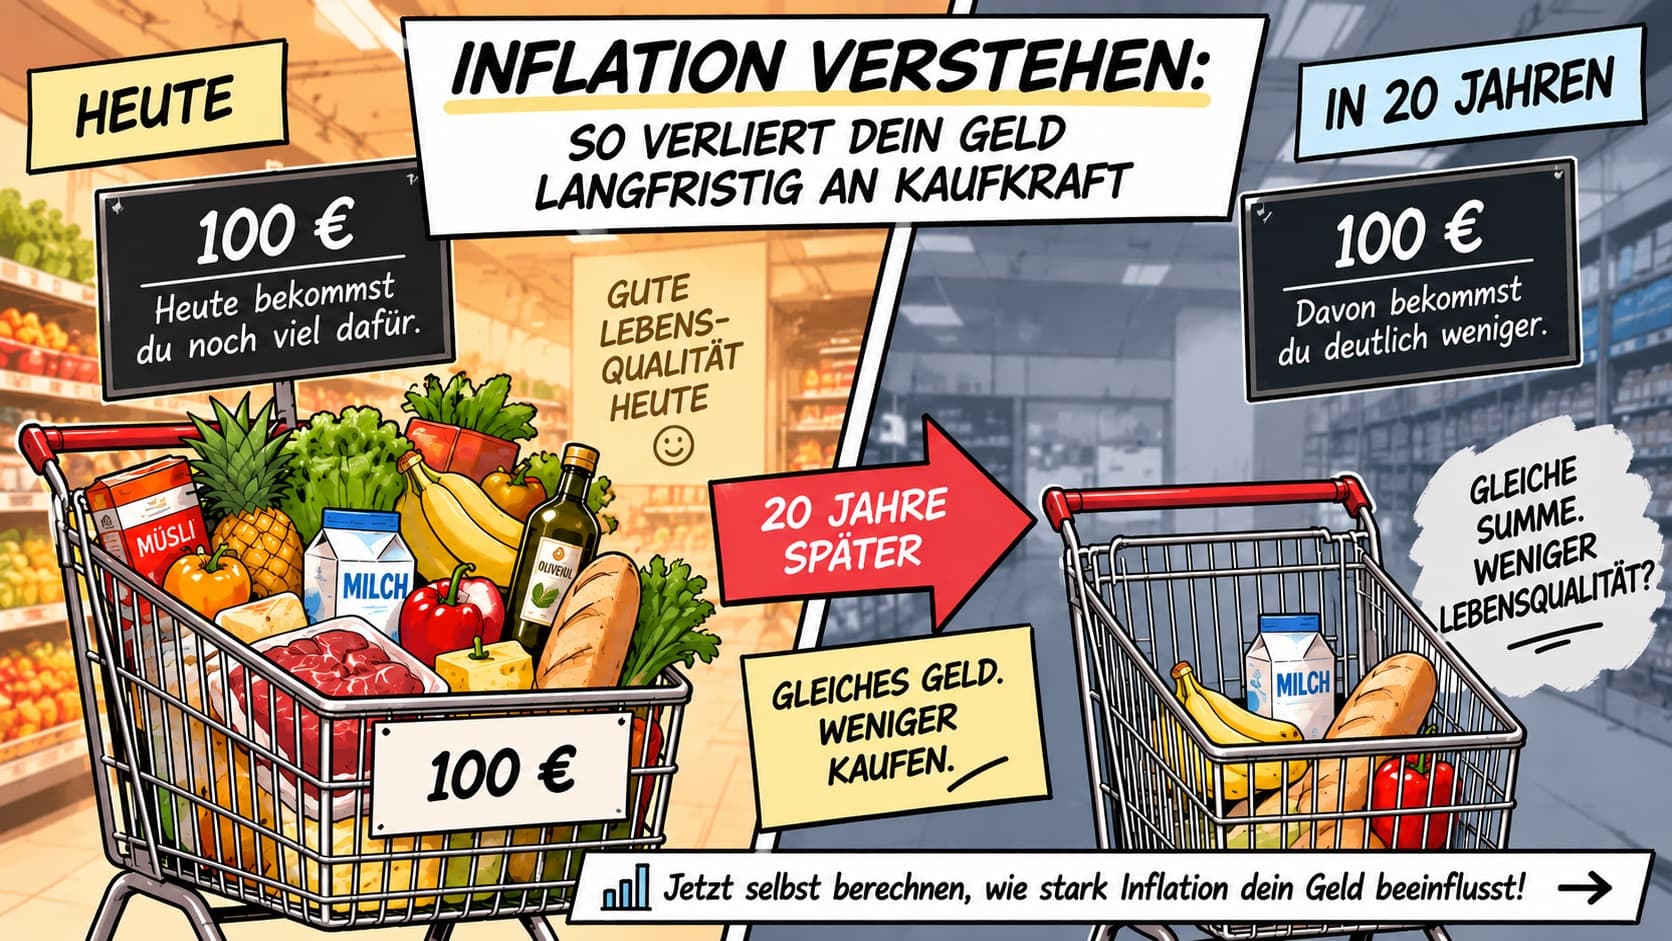
100.000 Euro sind eine Menge Geld. Und auch in 20 Jahren werden 100.000 Euro auf dem Konto noch 100.000 Euro sein – sofern wir Zinsen einmal ignorieren. Trotzdem wird das Geld deutlich weniger wert sein. Der Grund ist die Inflation. Steigende Preise sorgen dafür, dass wir uns für den gleichen Geldbetrag mit der Zeit weniger kaufen können. Über Jahrzehnte kann dieser Unterschied enorm sein.
Was bedeutet Inflation für mein Geld?
Inflation bedeutet vereinfacht gesagt, dass das allgemeine Preisniveau steigt. Kostet ein Warenkorb heute 100 Euro und steigen die Preise um 2 Prozent, kostet ein vergleichbarer Warenkorb ein Jahr später ungefähr 102 Euro. Dieser Effekt wiederholt sich Jahr für Jahr. Langfristig ist deshalb nicht nur wichtig, wie viel Geld man besitzt, sondern auch, welche Kaufkraft dieses Geld hat.
Warum gibt es überhaupt Inflation?
Preise können aus unterschiedlichen Gründen steigen. Wird beispielsweise Energie teurer, steigen häufig auch die Kosten für Herstellung und Transport. Unternehmen können diese höheren Kosten über ihre Preise weitergeben. Auch eine hohe Nachfrage kann Preise steigen lassen. Wollen viele Menschen ein Produkt kaufen, von dem nur eine begrenzte Menge verfügbar ist, wird es häufig teurer. Ein gewisses Maß an Inflation ist dabei durchaus gewollt. Die Europäische Zentralbank strebt für den Euroraum mittelfristig eine Inflationsrate von 2 Prozent an.
Eine moderate Inflation schafft außerdem Abstand zu einer Deflation. Dauerhaft fallende Preise können Konsum und Investitionen bremsen und damit die wirtschaftliche Entwicklung belasten.
100.000 Euro bei 2 Prozent Inflation
Für unser Beispiel rechnen wir deshalb mit einer durchschnittlichen Inflation von 2 Prozent pro Jahr. Es handelt sich dabei allerdings um eine Modellannahme und nicht um eine Prognose – die tatsächliche Inflation kann höher oder niedriger ausfallen. Nehmen wir an, du besitzt heute 100.000 Euro und die Inflation beträgt über die nächsten 20 Jahre durchschnittlich 2 Prozent. Nach 20 Jahren entsprechen deine 100.000 Euro gemessen an heutiger Kaufkraft nur noch ungefähr 67.300 Euro.
Damit sind rund 32.700 Euro beziehungsweise knapp ein Drittel der ursprünglichen Kaufkraft verloren gegangen.
Man kann die Rechnung auch umdrehen: Um dir in 20 Jahren ungefähr das Gleiche leisten zu können wie heute für 100.000 Euro, benötigst du dann rund 148.600 Euro.
Inflation kann bei Schulden auch helfen
Wer einen langfristigen Immobilienkredit mit festem Zinssatz (1-2%) vor mehreren Jahren abgeschlossen hat, kann von Inflation profitieren. Die Kreditrate bleibt über die Zinsbindung gleich, während Einkommen im Laufe der Jahre steigen können. Dadurch kann die monatliche Rate einen immer kleineren Teil des Einkommens ausmachen.
Gleichzeitig verliert auch die noch offene Kreditsumme durch Inflation real an Wert. Was beispielsweise heute 300.000 Euro Schulden sind, hat in zehn oder zwanzig Jahren bei entsprechend gestiegenem Preisniveau eine geringere Kaufkraft.
Inflation kann also zwei Seiten haben: Sie verringert die Kaufkraft deines Geldes, kann aber gleichzeitig die reale Belastung bestehender Schulden reduzieren.
Was bedeutet das für den Vermögensaufbau?
Gerade beim langfristigen Vermögensaufbau ist Inflation ein wichtiger Grund, sein Geld nicht einfach nur liegen zu lassen, sondern einen Teil davon beispielweise in einem breit gestreuten ETF zu investieren.
Denn auch bei Geldanlagen wie ETFs sollte man zwischen nominaler und realer Rendite unterscheiden. Erzielt eine Geldanlage beispielsweise langfristig durchschnittlich 7 Prozent Rendite pro Jahr, während gleichzeitig die Preise steigen, entspricht nicht die gesamte Rendite einem realen Vermögenszuwachs. Ein Teil davon gleicht lediglich den Kaufkraftverlust aus.
Investieren bietet damit die Möglichkeit, langfristig nicht nur die Inflation auszugleichen, sondern das Vermögen auch real wachsen zu lassen.
Für einen Notgroschen oder kurzfristige Rücklagen kann Geld auf einem Tagesgeldkonto trotzdem sinnvoll sein. Für langfristigen Vermögensaufbau ist es aus meiner Sicht dagegen wichtig, das Thema Investieren nicht zu ignorieren. Dazu habe ich bereits einen umfangreichen Artikel mit meiner persönlichen Sicht erstellt:
Berechne selbst, wie viel dein Geld später wert ist
Wie stark Inflation wirkt, wird besonders deutlich, wenn man sie auf das eigene Geld anwendet. Genau dafür habe ich meinen Inflationsrechner gebaut. Gib einfach deinen heutigen Geldbetrag, eine angenommene Inflationsrate und den Zeitraum ein. Der Rechner zeigt dir, wie viel Kaufkraft übrig bleibt, wie hoch dein Kaufkraftverlust ist und welchen Betrag du zukünftig benötigen würdest, um die heutige Kaufkraft zu erhalten.
Weiterlesen
Verwandte Artikel
Weitere Beiträge aus denselben Themenwelten.
1 gemeinsames Thema
Vermögen aufbauen: Meine wichtigsten Regeln, an die ich mich halte
Vermögen entsteht nicht über Nacht, sondern durch klare Entscheidungen und konsequente Gewohnheiten. Ich stelle meine wichtigsten Regeln, an die ich mich halte – von bewussten Ausgaben und finanziellen Rücklagen bis zum langfristigen Investieren.
1 gemeinsames Thema
Wie ich zur Welt der Finanzen fand
Finanzen haben mich lange Zeit kaum interessiert. Erst einige teure Fehlentscheidungen, berufliche Veränderungen und die Suche nach einer sinnvollen Anlagestrategie führten dazu, dass ich mich intensiv mit Vermögensaufbau beschäftigte. In diesem Artikel erzähle ich, wie diese Reise begann und welche Erkenntnisse sie bis heute geprägt haben.
0 gemeinsame Themen
Sechs Tage Saigon mit zwei kleinen Kindern – zwischen Großstadtchaos und Familienabenteuer
Im März 2026 waren wir mit unseren beiden Kindern in Saigon. Für unsere Kinder war es die erste Reise nach Asien und gleichzeitig ein Besuch im Heimatland. Zwischen unzähligen Mopeds, tropischer Hitze, Straßenküchen und modernen Hochhäusern haben wir eine Stadt erlebt, die kaum unterschiedlicher zu unserem Alltag in Deutschland sein könnte.
0 gemeinsame Themen
Meine eigene Website mit KI entwickeln – ganz ohne Programmierkenntnisse
Wie ich über Monate mit ChatGPT ein eigenes CMS entwickelt habe, obwohl ich selbst nicht programmieren kann. Was gut funktioniert hat, wo ich an Grenzen gestoßen bin und warum Fachwissen manchmal wichtiger ist als der perfekte Prompt.